سود میلیاردی از بدهکاری مردم در بستر پلتفرمهای دیجیتال؛ جریمه دیرکرد در کانون توجه
گسترش خرید اعتباری و اقساطی در بستر پلتفرمهای دیجیتال، در کنار تسهیل دسترسی مردم به کالاها، زمینه کسب درآمد از محل ارائه اعتبار و جریمه دیرکرد اقساط را نیز فراهم کرده است؛ موضوعی که پرسشهایی درباره هزینه واقعی خرید اعتباری، شفافیت قراردادها و پیامدهای افزایش بدهی بر وضعیت مالی خانوارها مطرح میکند.
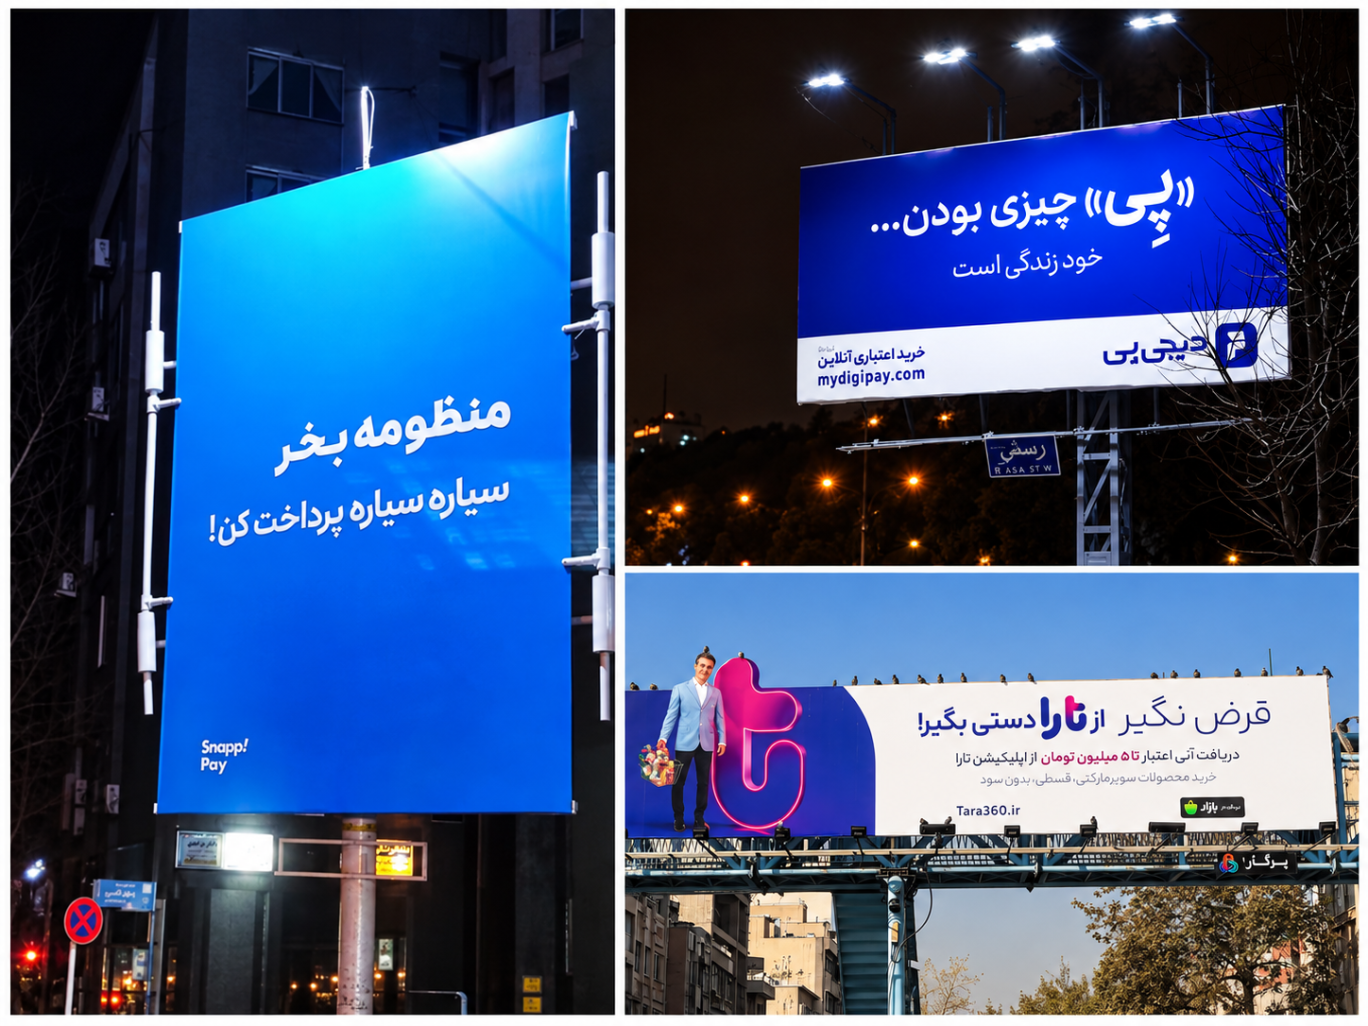
به گزارش سیتنا، گسترش خدمات خرید اعتباری در بستر پلتفرمهای دیجیتال، شیوه خرید بخشی از جامعه را تغییر داده است؛ بهطوریکه خرید قسطی دیگر صرفاً به کالاهای گرانقیمت محدود نیست و برای تأمین برخی کالاها و نیازهای روزمره نیز مورد استفاده قرار میگیرد.
این شیوه خرید، در صورت برخورداری از شرایط روشن و هزینههای قابل پیشبینی، میتواند به خانوارها برای مدیریت مخارج کمک کند؛ با این حال، افزایش تعهدات مالی و احتمال انباشت بدهی در صورت تأخیر در پرداخت اقساط، از جمله موضوعاتی است که توجه به آن ضرورت دارد.
جریمه دیرکرد؛ هزینهای فراتر از مبلغ اقساط
یکی از مسائل مهم در بازار خرید اعتباری، نحوه محاسبه جریمه تأخیر در پرداخت اقساط است. در شرایطی که برخی مشتریان برای مدیریت هزینههای زندگی به خرید اقساطی روی میآورند، جریمههای دیرکرد و سایر هزینههای پیشبینیشده در قرارداد میتواند مبلغ نهایی پرداختی را افزایش دهد.
از این منظر، اطلاعرسانی شفاف درباره نرخ مؤثر اعتبار، مجموع مبلغ قابل پرداخت، مهلت بازپرداخت، نحوه محاسبه جریمه دیرکرد و پیامدهای تأخیر در پرداخت، از الزامات مهم حمایت از حقوق مصرفکنندگان در این بازار به شمار میرود.
بررسی میزان درآمد شرکتهای اعتباردهنده از محل جریمه دیرکرد و سهم آن از درآمد کل این کسبوکارها نیز به اطلاعات مالی دقیق و صورتهای حسابرسیشده نیاز دارد. بدون دسترسی به چنین دادههایی، نمیتوان رقم مشخصی را به کل بازار خرید اعتباری تعمیم داد.
خرید اعتباری؛ تسهیل خرید یا افزایش بدهی خانوار؟
خدمات خرید اعتباری با فراهم کردن امکان پرداخت در چند مرحله، قدرت خرید کوتاهمدت مشتریان را افزایش میدهد؛ اما استفاده مستمر از این خدمات، بدون توجه به توان بازپرداخت، ممکن است به انباشت تعهدات مالی منجر شود.
در چنین شرایطی، تعدد قراردادهای اقساطی و همزمانی سررسید پرداختها میتواند فشار بیشتری بر بودجه خانوار وارد کند. ازاینرو، ارزیابی توان بازپرداخت پیش از اعطای اعتبار و ارائه اطلاعات روشن درباره تعهدات مالی، اهمیت ویژهای دارد.
از سوی دیگر، مصرفکنندگان نیز باید پیش از پذیرش قراردادهای اعتباری، مجموع هزینه خرید، شرایط بازپرداخت و تبعات احتمالی تأخیر را بررسی کنند تا امکان مقایسه دقیقتر پیشنهادهای مختلف را داشته باشند.
ضرورت شفافیت در بازار خرید اعتباری
بازار خرید اعتباری و پرداخت اقساطی، در صورت برخورداری از قواعد روشن و اطلاعرسانی دقیق درباره هزینهها، میتواند به توسعه خدمات مالی دیجیتال و تسهیل خرید مصرفکنندگان کمک کند.
با این حال، شفافیت درباره هزینه نهایی اعتبار، شرایط جریمه دیرکرد و نحوه ارزیابی توان بازپرداخت، برای تقویت اعتماد عمومی به این خدمات ضروری است.
انتشار اطلاعات قابلراستیآزمایی درباره درآمدهای ناشی از جریمه دیرکرد و شرایط قراردادهای اعتباری نیز میتواند به روشنتر شدن ابعاد اقتصادی این بازار و ارزیابی دقیقتر آثار آن بر وضعیت مالی خانوارها کمک کند.
انتهای پیام


افزودن دیدگاه جدید