هوش مصنوعی؛ تهدید تازه اسرار تجاری و اطلاعات محرمانه شرکتها
به گزارش سیتنا، در نشست تخصصی «اسرار تجاری؛ از سپر حقوقی تا اهرم سرمایهگذاری» ضمن تاکید بر ضرورت عبور از نگاه سنتی به داراییهای بنگاه و بهرسمیتشناختن ارزش اقتصادی دانش فنی، اطلاعات تجاری، برند و دیگر داراییهای نامشهود، ظرفیتهای حقوقی، قانون و حسابداری اجرای روشهای معتبر ارزشگذاری دارایی های نامشهود تشریح شد.
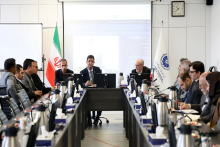
نشست مشترک کمیسیونهای حقوقی و سرمایهگذاری اتاق ایران با موضوع «اسرار تجاری؛ از سپر حقوقی تا اهرم سرمایهگذاری» برگزار شد. فعالان اقتصادی و کارشناسان حقوقی در این نشست، بر ضرورت شناسایی و ارزشگذاری داراییهای نامشهود، تقویت حمایت قانونی از اسرار تجاری و فراهم کردن امکان استفاده از این داراییها در فرایند تأمین مالی بنگاهها تأکید کردند.
اسرار تجاری باید در محاسبات دارایی بنگاهها دیده شوند
احمد آتشهوش رئیس کمیسیون حقوقی و حمایتهای قضایی و مقرراتی اتاق ایران، با تأکید بر ضرورت توجه به داراییهای نامشهود گفت: بسیاری از داراییهای ارزشمند بنگاهها، از جمله فرمولاسیون محصولات، روشهای تولید، اطلاعات مشتریان، نظام اعتباردهی و رتبهبندی مشتریان و حتی دانش حاصل از تجربههای ناموفق، در محاسبات مالی شرکتها دیده نمیشوند.
او افزود: علامت تجاری، برند و دیگر مصادیق مالکیت فکری نیز از جمله داراییهایی هستند که ارزش اقتصادی آنها بهطور کامل مورد توجه قرار نمیگیرد. این در حالی است که بیتوجهی به ارزش این داراییها میتواند به افشای ناخواسته اطلاعات در مذاکرات تجاری یا انتقال دانش فنی به رقبا با خروج مدیران و کارکنان متخصص منجر شود.
آتشهوش با اشاره به اقدامات قانونگذار برای حمایت از داراییهای نامشهود اظهار کرد: در سالهای اخیر، از جمله در برنامه هفتم توسعه و قانون تأمین مالی تولید و زیرساختها، گامهایی برای شناسایی این داراییها و استفاده از ظرفیت آنها در تأمین مالی برداشته شده است.
او ادامه داد: برخلاف برخی مصادیق مالکیت فکری که حمایت از آنها به ثبت وابسته است، اسرار تجاری نیز بهعنوان یکی از داراییهای نامشهود مهم مورد توجه قانونگذار قرار گرفتهاند. اطلاعات مهندسی، اقتصادی، روشهای انجام کار و اطلاعات تجاری، در صورت برخورداری از ارزش اقتصادی و رعایت الزامات قانونی محرمانگی، میتوانند مشمول حمایت قانونی باشند.
استاندارد حسابداری داراییهای نامشهود باید جدی گرفته شود
فرشید شکرخدایی رئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران، با اشاره به استاندارد حسابداری شماره ۱۷ درباره داراییهای نامشهود گفت: شناسایی این داراییها در صورتهای مالی تنها بخشی از مسئله است؛ اثبات ارزش آنها در برابر بانکها و نهادهای مرتبط، استفاده از آنها برای افزایش سرمایه یا دریافت تسهیلات و برخورداری از حمایت قضایی نیز اهمیت دارد.
او افزود: با وجود تدوین و ابلاغ استاندارد حسابداری شماره ۱۷ در سال ۱۳۸۶، اجرای آن در بسیاری از بنگاهها و فرایندهای حسابرسی با محدودیت روبهروست. در عمل، داراییهایی مانند سرقفلی و نرمافزارهای حسابداری بیشتر مورد توجه قرار گرفتهاند، اما راهبردهای تجاری، پایگاههای داده، دانش فنی و دیگر داراییهای نامشهود کمتر شناسایی و ارزشگذاری شدهاند.
شکرخدایی با اشاره به ارزش اقتصادی پایگاههای داده اظهار کرد: اطلاعات شرکتها، اعضای هیئتمدیره و دیگر دادههای تجاری که طی سالها گردآوری شدهاند، میتوانند در پروژههای مختلف مورد استفاده قرار گیرند و درآمد ایجاد کنند. بنابراین، چنین پایگاههایی نیز دارایی محسوب میشوند و ارزشگذاری آنها اهمیت دارد.
او ادامه داد: هزینههای تحقیق و توسعه که در گذشته بهعنوان هزینه ثبت شدهاند، ممکن است شناسایی داراییهای حاصل از این فعالیتها را دشوار کنند. از سوی دیگر، تعیین ارزش اولیه، تجدید ارزیابی، عمر مفید و نحوه استهلاک برند، پایگاه داده و اسرار تجاری به روشهای تخصصی نیاز دارد.
رئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران کمبود کارشناسان متخصص در این حوزه را از دیگر موانع دانست و گفت: اتاق ایران میتواند با همکاری نهادهای مرتبط، از جمله قوه قضاییه، در آموزش کارشناسان رسمی و تدوین روشهای ارزیابی داراییهای نامشهود نقشآفرینی کند.
تحقق این هدف همچنین مستلزم تعامل با انجمن حسابداران خبره، سازمان حسابرسی و آگاهسازی مدیران، حسابداران و حسابرسان است.
بازار سرمایه باید به ارزش داراییهای نامشهود توجه کند
حسن فروزانفرد، نایب رئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران، با تأکید بر ضرورت توسعه تأمین مالی بر پایه داراییهای نامشهود گفت: فناوری تولید ثروت در بنگاهها به داراییهای فیزیکی محدود نمیشود و باید امکان ارزشگذاری و تأمین مالی بر مبنای داراییهای نامشهود نیز فراهم شود.
او افزود: در شرایطی که ظرفیت تأمین مالی بانکی محدود شده است، بنگاهها باید مسیرهای جایگزین را دنبال کنند. یکی از این مسیرها، سازماندهی و ارزشگذاری داراییهای نامشهود و استفاده از ظرفیت بازار سرمایه برای تأمین منابع مالی است.
فروزانفرد با اشاره به ضرورت تغییر نگاه به ارزش بنگاهها اظهار کرد: بخش عمده شرکتهای بزرگ پذیرفتهشده در بورس بر مبنای داراییهای فیزیکی ارزشگذاری شدهاند، اما در یکی دو سال اخیر نمونههایی از عرضه مبتنی بر برند یا سوابق کسبوکار نیز شکل گرفته است.
او ادامه داد: بنگاهها باید از ابتدای فعالیت، ترکیبی از داراییهای مشهود و نامشهود ایجاد کنند تا ارزش این داراییها در بازار سرمایه منعکس شود و زمینه بازگشت سرمایه، توسعه فعالیت و تأمین منابع برای سرمایهگذاریهای بعدی فراهم آید.
اسرار تجاری، دارایی محرمانه با ارزش اقتصادی است
سید مجتبی قریشی، کارشناس مالکیت صنعتی وزارت دادگستری، با تشریح مبانی حمایت از اسرار تجاری گفت: مأموریت وزارت دادگستری در حوزه مالکیت فکری عمدتاً به سیاستگذاری ملی، بررسی قوانین و مقررات و آموزش ذینفعان مربوط میشود.
شورای سیاستگذاری ملی مالکیت فکری نیز در سال ۱۳۸۶ به موجب مصوبه هیات وزیران تشکیل شده است.
او با اشاره به جایگاه اسرار تجاری در نظام مالکیت فکری افزود: اسرار تجاری برخلاف اختراع و علامت تجاری به ثبت نمیرسند و حمایت از آنها به حفظ محرمانگی و رعایت الزامات قانونی وابسته است. این داراییها میتوانند مستقل از دیگر مصادیق مالکیت فکری یا در کنار آنها مورد استفاده قرار گیرند.
قریشی ادامه داد: اطلاعات مشتریان، فرایند تولید، نقشه کارگاهها و تجهیزات، ساختار سازمانی، پایگاههای داده، راهبرد کسبوکار، فرمول تولید و الگوریتمها از جمله مصادیقی هستند که در صورت برخورداری از شرایط قانونی میتوانند در زمره اسرار تجاری قرار گیرند.
این کارشناس مالکیت صنعتی، ارزش تجاری بالفعل، شناختهنشدن عمومی اطلاعات و تلاش متعارف برای حفظ محرمانگی را از شرایط مهم حمایت از اسرار تجاری برشمرد و گفت: محرمانه بودن به این معناست که اطلاعات برای فعالان و ذینفعان مرتبط شناختهشده یا در دسترس نباشد.
همچنین اگر اطلاعات بهسادگی از طریق مهندسی معکوس قابل دستیابی باشد، ممکن است مشمول حمایت بهعنوان سر تجاری نشود.
او با اشاره به قانون تجارت الکترونیکی مصوب ۱۳۸۲ افزود: مفهوم اسرار تجاری پیشتر در این قانون مطرح شده بود، اما قانون حمایت از مالکیت صنعتی مصوب ۱۴۰۳، چارچوب قانونی مشخصتری برای آن فراهم کرده است. در این قانون، دستیابی مستقل به اطلاعات و مهندسی معکوس، در صورت رعایت شرایط مقرر، از مواردی هستند که نقض اسرار تجاری محسوب نمیشوند.
قریشی با اشاره به موافقتنامه جنبههای تجاری حقوق مالکیت فکری (تریپس) اظهار کرد: در این موافقتنامه بهجای اصطلاح اسرار تجاری، از عنوان «اطلاعات افشانشده» استفاده شده است. حمایت از این اطلاعات به حفظ محرمانگی وابسته است و برخلاف اختراع ثبتشده، حق انحصاری مستقلی برای آنها ایجاد نمیشود. همچنین قراردادهای مربوط به انتقال یا بهرهبرداری از اسرار تجاری باید با دقت تنظیم شوند تا حقوق طرفین در صورت بروز اختلاف قابل پیگیری باشد.
حمایت از اسرار تجاری به رویه قضایی و قراردادهای دقیق نیاز دارد
سجاد نیستانی، وکیل دادگستری و مشاور حقوقی مالکیت فکری، با اشاره به چالشهای اجرای قانون حمایت از مالکیت صنعتی گفت: این قانون از سال ۱۴۰۳ تصویب شده و از تیرماه اجرایی شده است، اما تا زمان برگزاری نشست، آییننامه آن ابلاغ نشده بود. با این حال، پروندههای مطرحشده در این حوزه نکاتی دارد که کسبوکارها میتوانند از آنها استفاده کنند.
او با اشاره به مفهوم «دانش منفی» افزود: اگر یک بنگاه پس از صرف هزینه و انجام آزمایشهای متعدد به این نتیجه برسد که فرمول یا راهکاری مشخص کارآمد نیست، همین تجربه نیز میتواند ارزش تجاری داشته باشد؛ زیرا رقبا برای رسیدن به همان نتیجه باید هزینه و زمان صرف کنند.
حمایت از این اطلاعات میتواند مانع بهرهبرداری رایگان رقبا از تجربههای پرهزینه بنگاه شود.
نیستانی با تأکید بر ضرورت حفاظت از محرمانگی در فرایندهای قضایی اظهار کرد: غیرعلنی بودن رسیدگی به دعاوی اسرار تجاری، بهتنهایی برای جلوگیری از افشای اطلاعات کافی نیست؛ زیرا احتمال دسترسی افراد مختلف به اسناد در مراحل ثبت دادخواست، بررسی پرونده و کارشناسی نیز وجود دارد. به همین دلیل، کسبوکارها باید از ابتدا برای حفاظت از اطلاعات خود در فرایندهای حقوقی برنامه داشته باشند.
او با اشاره به قراردادهای محرمانگی کارکنان ادامه داد: استفاده از قراردادهای عمومی و الگوهای آماده، بدون مشخص کردن دقیق اطلاعات محرمانه، میتواند در دادگاه مشکلساز شود. بنگاهها باید موضوع تعهد را بهروشنی تعیین کنند و میان اطلاعاتی که برای مدت محدود محرمانهاند و اسراری که بقای کسبوکار به آنها وابسته است، تفاوت بگذارند.
این وکیل دادگستری درباره قراردادهای عدم رقابت گفت: محدود کردن حق اشتغال کارکنان باید با ملاحظات قانونی همراه باشد. در رویه قضایی، محدودیت زمانی، قلمرو جغرافیایی و حوزه تخصصی مشخص از جمله معیارهای بررسی اعتبار این قراردادهاست. همچنین، درج شروطی درباره منع ترغیب کارکنان به ترک شرکت یا سوءاستفاده از اطلاعات مشتریان میتواند از راهکارهای مکمل برای حفاظت از منافع بنگاه باشد.
نیستانی با اشاره به ضرورت اعلام محرمانگی اطلاعات در تعاملات تجاری افزود: بنگاهها باید هنگام مذاکره با پیمانکاران، شرکت در مناقصه یا ارائه اسناد به دستگاههای دولتی، محرمانه بودن اطلاعات تجاری خود را بهصراحت اعلام کنند. در غیر این صورت، ممکن است در پیگیری حقوقی و اثبات نقض اسرار تجاری با دشواری روبهرو شوند.
او ادامه داد: قانون حمایت از مالکیت صنعتی امکان مطالبه برخی منافع ممکنالحصول ناشی از افت فروش و از دست رفتن مزیت پیشگامی را نیز پیشبینی کرده است. ارزشگذاری داراییهای نامشهود در شرایط عادی و پیش از بروز اختلاف میتواند در تعیین میزان خسارت و پیگیری حقوقی مؤثر باشد.
این مشاور حقوقی، استفاده از هوش مصنوعی را از چالشهای جدید حفاظت از اسرار تجاری دانست و گفت: بارگذاری اسناد شرکت در ابزارهای هوش مصنوعی ممکن است اطلاعات محرمانه را در معرض دسترسی یا استفاده خارج از کنترل بنگاه قرار دهد.
به همین دلیل، شرکتها باید درباره استفاده کارکنان از این ابزارها سیاستنامه مشخص داشته باشند، دسترسی به اطلاعات را محدود کنند و در صورت امکان از مدلهای اختصاصی یا سامانههای محلی استفاده کنند.
انتهای پیام